ISA 계좌를 만들려고 앱을 열었더니 중개형, 신탁형, 일임형 중 하나를 고르라는 화면에서 멈춘 적 있으신가요? 주식과 ETF를 직접 사고 싶다면 중개형, 예금 위주로 두고 싶다면 신탁형, 운용을 맡기고 싶다면 일임형을 고르면 됩니다. 세 유형을 모두 상담받아 보고 계좌를 한 번 옮겨 본 과정까지 담아 기준을 정리했습니다.
이 글에서 확인할 것
- 운용 방식에 따른 세 갈래와 가입 유형 구분
- 처음 만들 때 흔히 하는 선택 실수
- 유형별 비교표와 개설 순서, 계좌 이전 팁
ISA는 운용 방식으로 세 갈래로 나뉜다
중개형은 증권사에서 만들고, 국내 상장 주식과 ETF, 채권 등을 내가 직접 사고팝니다. 일반 주식 계좌와 쓰는 느낌이 거의 같아서 매매 경험이 있는 분에게 가장 익숙합니다. 다만 예금은 담을 수 없습니다.
신탁형은 예금, 펀드, ETF 같은 상품을 내가 지정해 담는 방식입니다. 은행에서 많이 만들고, 예금을 넣어 두고 비과세 혜택을 받으려는 분이 주로 고릅니다. 일임형은 금융사가 제시하는 모델 포트폴리오 중 하나를 고르면 그 안에서 알아서 운용해 줍니다.
이와 별개로 소득 요건에 따라 일반형, 서민형, 농어민형이 나뉩니다. 운용 방식과 가입 유형은 서로 다른 축이라는 점만 기억하면 상담 창구에서 헷갈리지 않습니다. 저도 처음엔 서민형을 운용 방식의 한 종류로 착각해 상담원에게 다시 물었습니다.
처음 만들 때 흔히 하는 선택 실수
가장 흔한 실수는 은행 창구에서 권하는 대로 신탁형을 만들었다가, 나중에 ETF를 직접 사고 싶어지는 경우입니다. 신탁형은 매매할 때마다 운용 지시를 따로 해야 해 직접 투자하기에는 번거롭습니다. ISA는 전 금융기관을 통틀어 한 사람이 한 계좌만 가질 수 있어서, 바꾸려면 계좌 이전 절차를 밟아야 합니다.
두 번째는 서민형 요건이 되는데 일반형으로 만드는 것입니다. 서민형은 비과세 한도가 더 크지만 가입할 때 소득 확인 서류를 내야 해서, 서류 준비가 귀찮아 일반형으로 넘어가는 분이 많습니다. 세 번째는 일임형의 수수료 구조를 확인하지 않는 것입니다.
팁 하나: 개설 전에 “앞으로 1년 동안 이 계좌로 무엇을 살지”를 세 줄만 적어 보세요. 적어 놓고 보면 어떤 유형이 맞는지 대부분 바로 정해집니다.
ISA 계좌 종류 비교표
아래 표는 운용 방식 세 가지와 가입 유형, 계좌 이전을 한 번에 비교한 것입니다. 연간 납입 한도와 비과세 한도 숫자는 제도 개편 때 바뀔 수 있으니 금융사 상품 설명서에서 확인하세요.
| 구분 | 담을 수 있는 것 | 어울리는 사람 | 놓치기 쉬운 점 |
|---|---|---|---|
| 중개형 | 국내 상장 주식·ETF·채권 | 직접 고르는 투자자 | 예금은 담을 수 없음 |
| 신탁형 | 예금·펀드·ETF | 예금 위주로 둘 사람 | 매매마다 운용 지시 필요 |
| 일임형 | 금융사 모델 포트폴리오 | 운용을 맡기려는 사람 | 일임 수수료가 따로 붙음 |
| 서민형 | 운용 방식은 위와 같음 | 소득 요건을 갖춘 사람 | 소득확인증명서 제출 |
| 일반형 | 운용 방식은 위와 같음 | 요건과 무관한 대부분 | 비과세 한도가 더 작음 |
| 계좌 이전 | 다른 금융사로 통째 이동 | 수수료·상품이 불만인 사람 | 이전 중에는 매매 불가 |
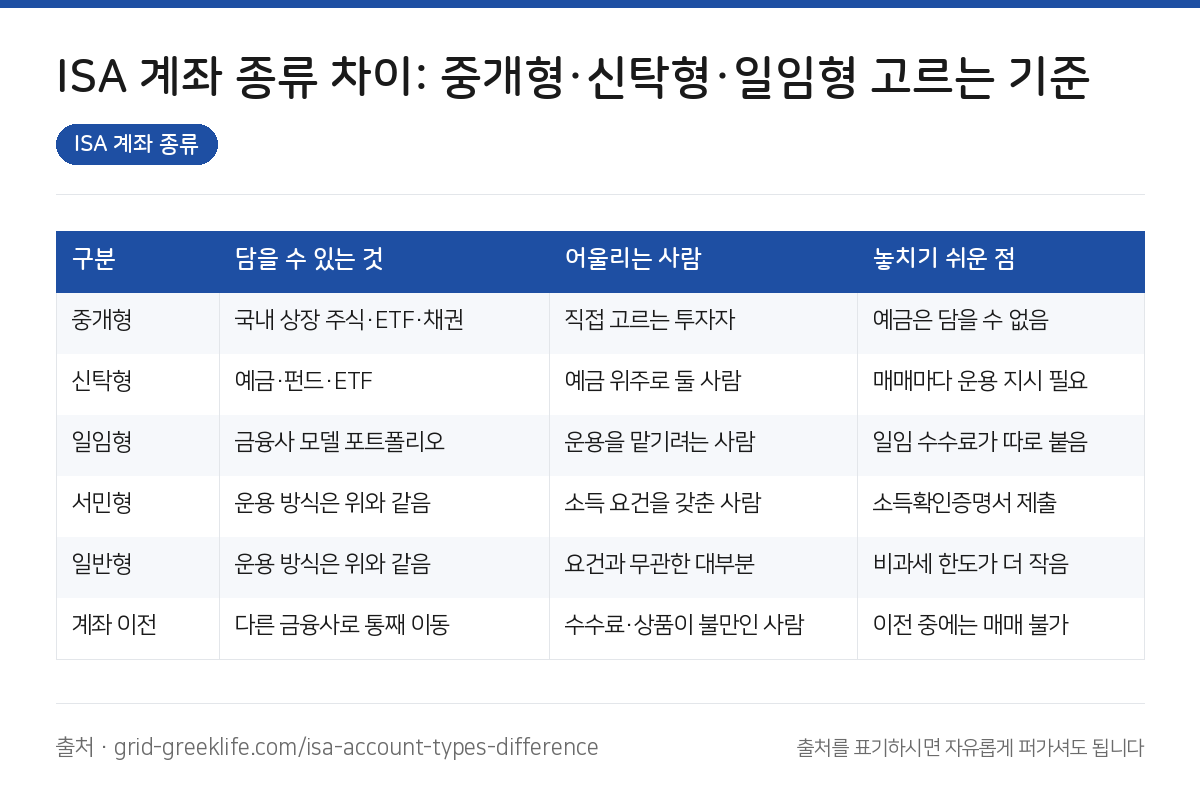
표에서 결정을 가르는 줄은 맨 위 세 줄입니다. 저는 ETF를 매달 직접 사 모으는 방식이라 중개형을 골랐고, 예금만 넣어 두려는 가족은 신탁형이 더 편하다고 했습니다. 같은 제도라도 쓰는 방식에 따라 답이 달라집니다.
계좌 개설 순서
먼저 가입 자격과 가입 유형을 확인합니다. 소득이 낮은 편이라면 홈택스에서 ISA 가입용 소득확인증명서를 발급받아 서민형 요건이 되는지 봅니다. 과거에 금융소득종합과세 대상이었던 적이 있으면 가입이 제한될 수 있으니 금융사에 먼저 물어보세요.
그다음 운용 방식을 정하고 그 방식을 잘 지원하는 금융사를 고릅니다. 중개형이면 증권사 앱의 매매 수수료와 살 수 있는 ETF 범위를, 신탁형이면 담을 수 있는 예금 상품 목록을 비교합니다. 세 번째로 비대면 개설을 진행하고 자동이체 날짜를 월급일 다음 날로 맞춥니다.
마지막으로 첫 매수 전에 계좌 화면에서 가입 유형이 서민형으로 제대로 찍혔는지 확인합니다. 서류를 냈는데 일반형으로 개설된 경우를 실제로 봤기 때문에, 저는 이 화면 캡처를 따로 보관합니다.
만기와 이전까지 생각한 운영 팁
ISA는 의무 가입 기간이 있고, 만기 후에는 연금계좌로 옮기는 선택지도 있습니다. 만기 자금을 노후 자금으로 돌릴 생각이라면 연금저축과 IRP의 차이를 미리 알아 두면 결정이 빨라집니다. 이 부분은 연금저축과 IRP 차이에 정리해 두었습니다.
계좌 이전은 옮겨 갈 금융사에서 신청하면 되고, 기존 가입 기간은 이어집니다. 다만 이전 처리 중에는 매매가 멈추니 시장이 크게 움직이는 시기는 피하는 게 좋습니다. 저는 이전 신청 후 처리까지 며칠이 걸려 그동안 정기 매수를 한 번 건너뛰었습니다.
중도 인출은 납입 원금 범위 안에서 가능한 경우가 많지만 조건은 금융사마다 다르니 상품 설명서의 인출 항목을 꼭 확인하세요.
점검 목록과 정리
- 직접 매매할지, 예금 위주로 둘지, 맡길지 정했는가
- 운용 방식과 가입 유형이 다른 축임을 이해했는가
- 서민형 요건을 소득확인증명서로 확인했는가
- 금융사별 매매 수수료와 상품 범위를 비교했는가
- 개설 후 가입 유형이 제대로 찍혔는지 봤는가
- 자동이체 날짜를 월급일 뒤로 맞췄는가
- 만기 후 자금을 어디로 옮길지 미리 생각해 봤는가
정리하면 ISA 계좌 종류는 직접 매매는 중개형, 예금 위주는 신탁형, 맡기기는 일임형으로 고르고, 소득 요건이 되면 서민형으로 만드는 것이 기본입니다. 계좌 안에서 ETF를 고르는 기준이 궁금하시다면 월배당 ETF 고르는 법도 참고해 보세요. ISA 유형을 바꿔 본 경험이 있으면 댓글로 남겨 주세요. 위 요약 이미지는 출처만 표기하시면 자유롭게 퍼가셔도 됩니다.
직접 사면 중개형, 예금이면 신탁형, 맡기면 일임형이고, 서민형 요건은 개설 전에 먼저 확인합니다.