환율이 낮을 때 외화를 사 두려고 외화예금을 알아보는데, 금리 말고 뭘 봐야 할지 막막하셨나요? 외화예금은 금리보다 환전 수수료와 현찰로 찾을 때 붙는 수수료가 실제 수익을 더 크게 좌우합니다. 여행 경비와 결제 대금을 외화로 모아 보며 수수료 때문에 손해를 본 경험을 바탕으로, 가입 전에 확인할 것을 순서대로 적었습니다.
이 글에서 확인할 것
- 외화예금 종류와 각각 맞는 용도
- 가입 전 확인할 5가지를 정리한 표
- 계좌 여는 순서와 손해 줄이는 운용 습관
외화예금은 세 가지 용도로 나눠 고른다
첫째는 입출금 통장형입니다. 수시로 넣고 빼는 대신 이자는 거의 없어서, 여행 경비나 해외 결제 대금을 잠깐 모아 두는 용도에 맞습니다. 둘째는 정기예금형으로, 정해진 기간 동안 묶어 두는 대신 입출금형보다 이자가 붙습니다.
셋째는 적립식입니다. 매달 일정 금액을 자동으로 환전해 넣는 방식이라 환율이 오르내려도 평균 단가로 사게 됩니다. 언제 사야 할지 판단이 어렵다면 이 방식이 마음이 편합니다.
제 경험상 처음에는 입출금형 하나로 시작하는 걸 권합니다. 정기예금형을 먼저 들었다가 갑자기 해외 결제가 생겨 중도 해지하는 바람에 약정 이자를 거의 못 받은 적이 있습니다.
수익을 갉아먹는 흔한 실수
가장 흔한 실수는 환전 수수료를 잊는 것입니다. 원화를 외화로 바꿀 때와 다시 원화로 바꿀 때 두 번 수수료가 붙기 때문에, 환율이 조금 올라서는 본전도 안 될 수 있습니다. 은행마다 우대율이 달라서 같은 금액이라도 결과가 꽤 차이 납니다.
두 번째는 현찰 인출입니다. 계좌 안의 외화를 지폐로 찾으면 별도의 현찰 수수료가 붙는 경우가 많습니다. 세 번째는 이자 세금입니다. 외화예금 이자도 원화 예금처럼 이자소득으로 과세되는데, 이 부분을 빼고 수익을 계산하는 분이 많습니다.
팁 하나: 가입 상담 때 “원화로 넣었다가 한 달 뒤 원화로 다시 찾으면 수수료가 총 얼마인가”를 숫자로 물어보세요. 우대율 퍼센트보다 이 한 줄 답이 훨씬 비교하기 쉽습니다.
가입 전 확인할 5가지
아래 표는 상담 창구나 앱 상품 설명서에서 꼭 찾아봐야 할 항목을 정리한 것입니다.
| 확인 항목 | 볼 곳 | 판단 기준 |
|---|---|---|
| 환전 수수료 우대율 | 앱 환전 화면·상품 설명서 | 사고팔 때 모두 적용되는지 |
| 현찰 인출 수수료 | 수수료 안내표 | 지폐로 찾을 일이 있는지 |
| 이자와 세금 | 상품 설명서 이자 항목 | 세후 기준으로 계산 |
| 통화 종류 | 가입 가능 통화 목록 | 쓸 곳의 통화와 같은지 |
| 중도 해지 조건 | 약관 해지 조항 | 쓸 날짜 전에 묶이는지 |
| 예금자 보호 여부 | 상품 설명서 보호 문구 | 보호 대상인지 확인 |
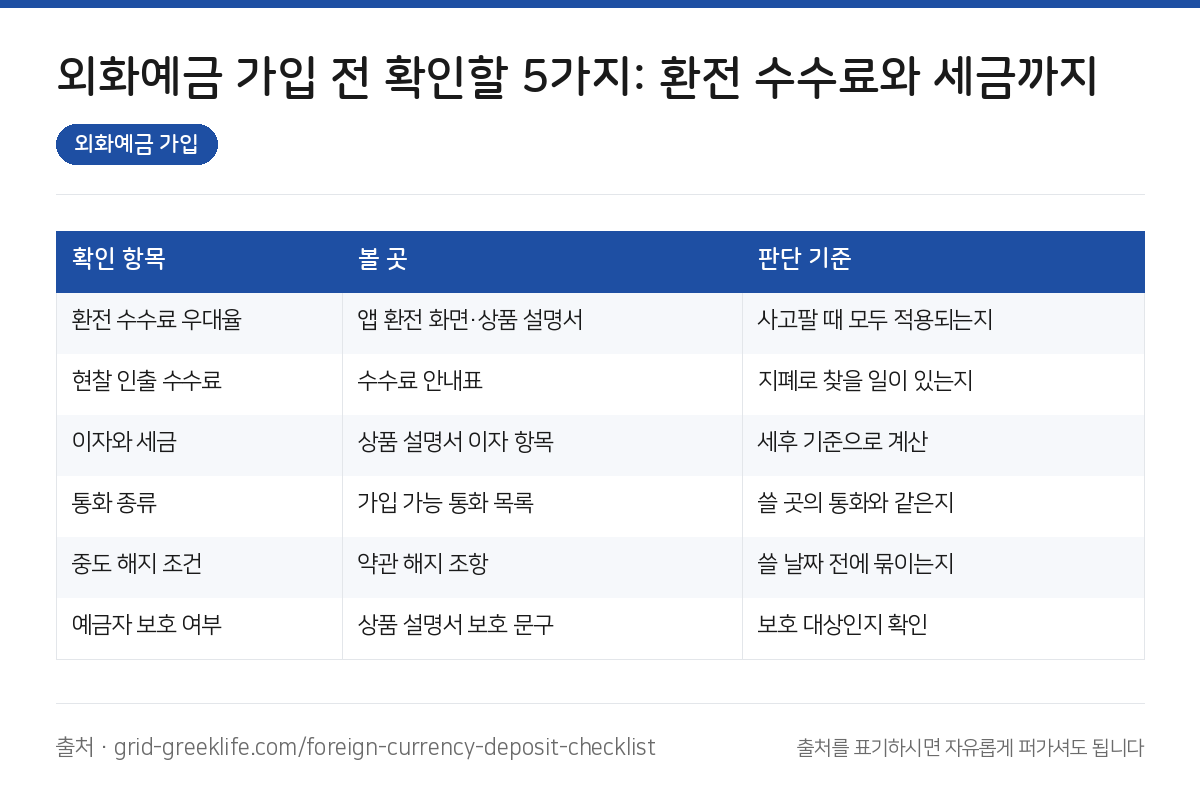
표에서 가장 자주 간과되는 줄은 통화 종류입니다. 일본 여행 경비를 모으면서 달러 통장에 넣으면 결국 환전을 한 번 더 하게 됩니다. 이자 세율과 예금자 보호 한도는 바뀔 수 있으니 은행 상품 설명서와 예금보험공사 안내에서 최신 내용을 확인하세요.
계좌를 여는 순서
먼저 외화를 어디에 쓸지 정합니다. 여행 경비, 해외 결제, 자녀 유학비, 단순 분산 보관 중 무엇인지에 따라 통화와 예금 종류가 정해집니다. 그다음 주거래 은행 앱과 인터넷전문은행 앱에서 같은 통화의 환전 우대율과 수수료를 나란히 비교합니다.
세 번째로 소액으로 한 번 넣어 보고 다시 원화로 바꿔 봅니다. 실제 들어온 금액과 나간 금액을 보면 설명서보다 정확하게 수수료를 체감할 수 있습니다. 마지막으로 큰돈은 나눠서 넣습니다. 한 번에 다 넣으면 그날 환율에 전부 걸리게 됩니다.
저는 소액 시험을 해 보고 나서 주거래 은행 대신 우대율이 높은 쪽으로 옮겼습니다. 한 번 해 보는 데 10분이면 되니 꼭 거쳐 보시길 권합니다. 해외 카드 결제 수수료까지 함께 줄이고 싶다면 해외 결제와 해외 직구에서 카드 수수료 줄이는 순서도 참고하세요.
손해 줄이는 운용 습관
외화를 계좌에서 바로 쓸 수 있는 체크카드를 연결하면 해외에서 결제할 때 다시 환전하지 않아도 됩니다. 연결 가능한 카드가 있는지, 해외 결제 시 별도 수수료가 붙는지는 은행 앱의 카드 안내에서 확인하세요.
환율 알림도 유용합니다. 원하는 환율에 도달하면 앱 알림이 오도록 설정해 두면 매일 시세를 들여다볼 필요가 없습니다. 저는 목표 환율을 두세 단계로 나눠 알림을 걸어 두고, 알림이 올 때마다 정해 둔 금액만 넣습니다.
마지막으로 외화예금을 투자로만 보지 않는 게 좋습니다. 쓸 곳이 정해진 돈을 미리 나눠 사 두는 용도로 쓸 때 수수료 부담 대비 효과가 가장 분명합니다.
점검 목록과 정리
- 외화를 쓸 용도와 통화를 먼저 정했는가
- 예금 종류를 입출금·정기·적립식 중에서 골랐는가
- 두 곳 이상의 환전 우대율을 비교했는가
- 현찰 인출 수수료를 확인했는가
- 세후 이자로 수익을 계산했는가
- 소액으로 넣고 빼 보며 실제 수수료를 확인했는가
- 큰돈을 여러 번에 나눠 넣을 계획을 세웠는가
정리하면 외화예금 가입은 용도와 통화를 정하고, 환전·현찰 수수료와 세후 이자를 숫자로 비교하는 것에서 판가름 납니다. 원화 쪽 대기 자금 관리가 궁금하시다면 파킹통장 고르는 법도 함께 보시면 좋습니다. 외화를 모으면서 수수료 때문에 아쉬웠던 경험이 있다면 댓글로 남겨 주세요. 위 요약 이미지는 출처만 표기하시면 자유롭게 퍼가셔도 됩니다.
외화예금은 금리보다 사고팔 때 붙는 수수료를 먼저 숫자로 확인하세요.