비상금을 넣어 두려고 파킹통장을 찾아보면 금리 숫자만 크게 보여서 어디가 진짜 유리한지 헷갈리시죠? 파킹통장은 광고 금리보다 그 금리가 적용되는 금액 한도, 이자가 들어오는 주기, 예금자보호 대상인지를 먼저 봐야 실제로 받는 이자가 정해집니다. 제가 사업 운영자금과 개인 비상금을 세 개 통장에 나눠 1년 넘게 굴리며 매달 이자 내역을 비교해 본 결과를 바탕으로 정리했습니다.
이 글에서 확인할 것
- 파킹통장과 예금·CMA를 구분하는 기준
- 광고 금리만 보고 골랐을 때 손해 보는 지점
- 비교 조건 정리표와 개설 순서
파킹통장, 예금, CMA는 이렇게 나뉜다
파킹통장은 언제든 넣고 뺄 수 있는 수시입출금 통장이면서 일반 입출금 통장보다 금리를 더 주는 상품을 부르는 말입니다. 정기예금은 정해진 기간 동안 돈을 묶는 대신 금리를 정해 주고, 중간에 깨면 약속한 이자를 다 받지 못합니다.
CMA는 증권사 계좌로, 맡긴 돈을 단기 금융상품에 운용해 수익을 주는 구조입니다. 은행과 저축은행의 파킹통장은 예금자보호 대상이지만, CMA는 상품 종류에 따라 보호 여부가 갈리니 상품 설명서의 예금자보호 문구를 꼭 확인해야 합니다.
제 경험상 쓰임새로 나누면 고르기가 쉽습니다. 한두 달 안에 쓸 돈은 파킹통장, 반년 이상 손대지 않을 돈은 정기예금으로 나누고 나서야 통장 고르는 기준이 분명해졌습니다.
광고 금리만 보고 고르면 손해 보는 지점
첫 번째 함정은 우대금리 적용 한도입니다. 높은 금리는 일정 금액까지만 주고 그 위로는 훨씬 낮은 금리를 주는 상품이 많습니다. 제가 처음 연 통장도 광고 금리는 높았지만, 넣어 둔 돈의 절반 이상이 낮은 금리 구간에 걸려 있었습니다.
두 번째는 우대 조건입니다. 급여 이체, 카드 실적, 마케팅 수신 동의 같은 조건을 채워야 광고 금리가 나오는 경우가 있는데, 조건을 못 채운 달은 기본 금리만 받습니다. 세 번째는 신규 계좌 개설 제한입니다. 짧은 기간 안에 여러 금융회사에서 입출금 통장을 만들면 추가 개설이 막힐 수 있으니, 갈아타기 전에 지금 열 수 있는지부터 확인하세요.
통장보다 이자 부담이 큰 대출이 있다면 그쪽부터 손보는 편이 이득일 때가 많습니다. 그 방법은 금리인하요구권 신청 조건과 거절 안 당하는 준비 서류에서 다뤘습니다.
파킹통장 비교 조건 정리표
아래 표는 상품 설명서에서 찾아 비교할 다섯 가지 조건과 운영상 챙길 한 가지를 묶은 것입니다. 후보 통장 두세 개를 옆에 놓고 줄마다 체크해 보면 됩니다.
| 비교 조건 | 확인할 곳 | 고르는 기준 |
|---|---|---|
| 우대금리 한도 | 상품설명서 금리 구간표 | 내 예치 금액이 한도 안인가 |
| 우대 조건 | 금리 안내 하단 조건 | 조건 없이 받는 금리 비교 |
| 이자 지급 주기 | 이자 지급 방법 항목 | 매일·매월 지급이 유리 |
| 예금자보호 | 설명서 하단 보호 문구 | 보호 대상 여부 확인 |
| 이체 수수료 | 수수료 안내 화면 | 타행 이체 면제 횟수 |
| 금리 변경 이력 | 공지사항, 금리 변경 안내 | 잦은 인하면 감점 |
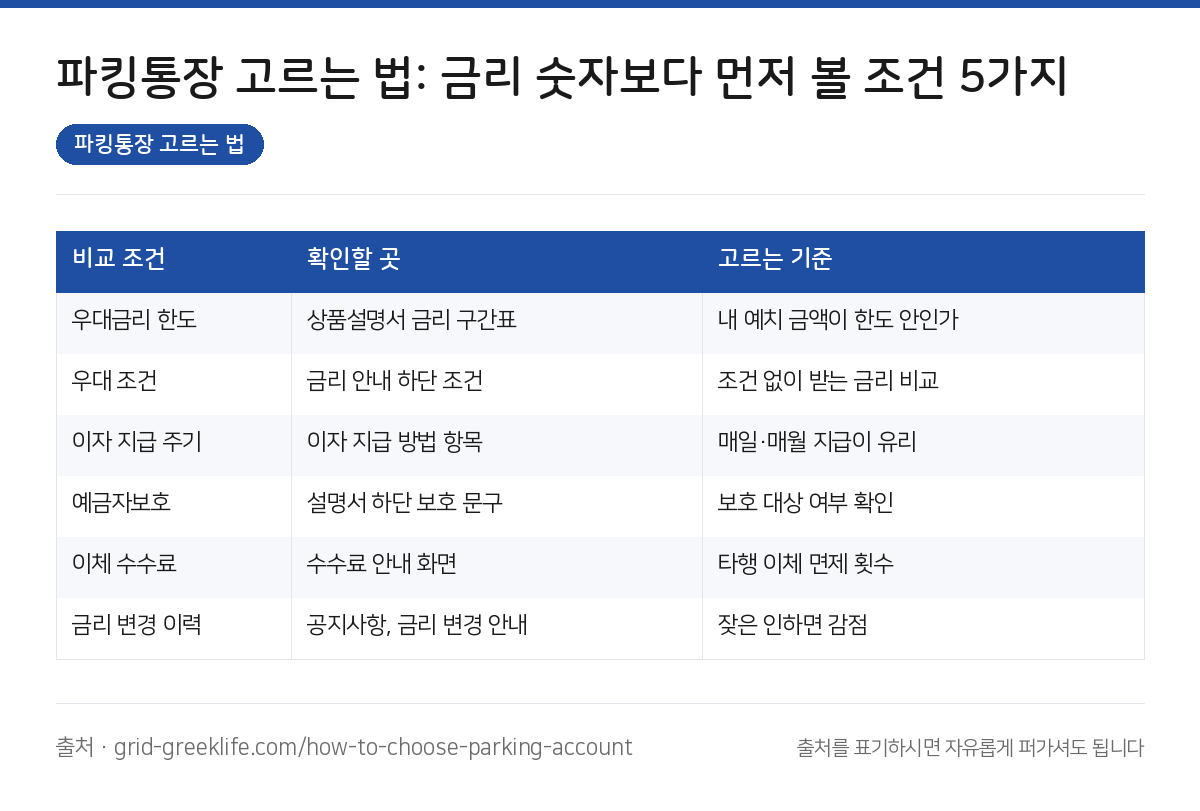
표에서 가장 많이 놓치는 줄은 이자 지급 주기입니다. 매일 이자를 주는 통장은 그 이자에 다시 이자가 붙고, 돈을 중간에 빼도 그날까지의 이자가 이미 들어와 있습니다. 저는 비교할 때 금리가 조금 낮아도 매일 지급하는 쪽에 점수를 더 줍니다.
파킹통장 개설하고 옮기는 순서
먼저 지금 비상금이 얼마인지, 그중 한 달 안에 쓸 돈이 얼마인지 나눕니다. 그 금액이 후보 통장의 우대금리 한도 안에 들어가는지가 첫 번째 거름망입니다.
그다음 금융회사 앱에서 상품설명서를 내려받아 금리 구간표와 우대 조건을 확인합니다. 광고 화면보다 설명서가 정확하고, 우대 조건의 세부 내용은 설명서에만 있는 경우가 많습니다. 세 번째로 비대면으로 계좌를 열고 소액을 먼저 옮겨 이체 한도와 수수료를 시험해 봅니다.
마지막으로 한 달 뒤 이자 내역을 보고 광고 금리대로 들어왔는지 확인한 다음 나머지 금액을 옮깁니다. 제가 이 단계를 건너뛰었을 때 우대 조건 하나를 놓쳐 첫 달 이자가 예상의 절반에 그친 적이 있습니다.
여러 통장을 나눠 쓰는 운영 팁
우대금리 한도를 넘는 돈이 있다면 통장 두 개로 나누는 방법이 있습니다. 한도까지만 넣고 나머지는 다른 금융회사의 파킹통장이나 짧은 만기의 예금으로 돌리면 전체 이자가 늘어납니다.
사업자라면 운영자금 통장과 비상금 통장을 반드시 분리하세요. 섞어 두면 세금 낼 돈과 쓸 수 있는 돈의 경계가 흐려집니다. 저는 부가세와 종합소득세 낼 몫을 별도 파킹통장에 매달 자동이체로 쌓아 두는데, 신고 시기에 돈 걱정이 사라졌습니다.
팁 하나: 금리가 바뀌면 앱 푸시나 공지로만 알리는 곳이 많으니, 통장마다 알림을 켜 두고 분기마다 금리 화면을 캡처해 비교해 보세요.
점검 목록과 정리
아래 일곱 가지를 예, 아니오로 확인해 보세요.
- 넣을 금액이 우대금리 한도 안에 들어가는가
- 우대 조건 없이 받는 기본 금리를 확인했는가
- 이자 지급 주기가 매일인지 매월인지 확인했는가
- 상품설명서에서 예금자보호 문구를 찾아봤는가
- 타행 이체 수수료 면제 횟수를 확인했는가
- 신규 계좌 개설 제한에 걸리지 않는지 확인했는가
- 한 달 뒤 실제 이자 내역을 대조할 날짜를 정했는가
정리하면 파킹통장은 금리 숫자보다 한도, 주기, 보호 여부가 실제 이자를 정하고, 한 달 시험 후 옮기는 것이 안전합니다. 혹시 남는 돈을 노후 자금으로 돌릴지도 고민 중이시라면 연금저축과 IRP 차이: 가입 전 놓치기 쉬운 기준 5가지도 참고해 보세요. 광고 금리와 실제 이자가 달라 당황한 경험이 있으면 댓글로 남겨 주세요. 위 요약 이미지는 출처만 표기하시면 자유롭게 퍼가셔도 됩니다.
금리 숫자보다 한도와 주기. 한 달 시험해 보고 옮긴다.